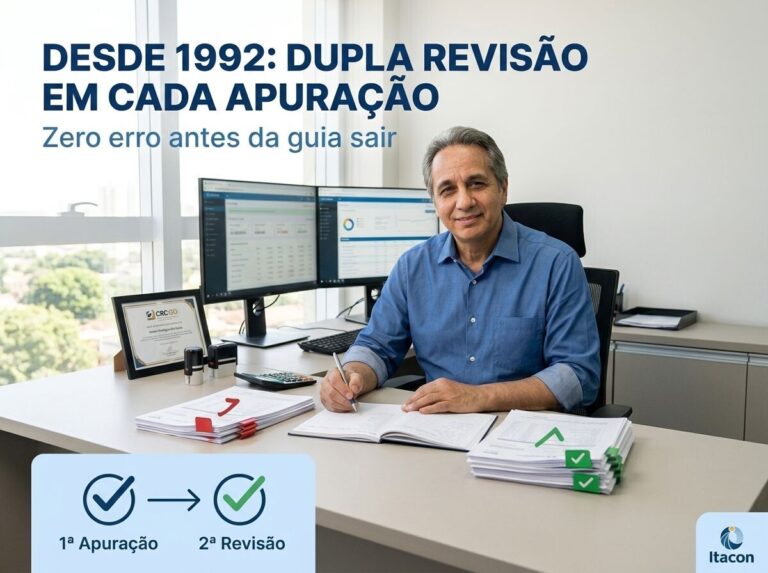
Quando uma guia de imposto sai com valor errado, o prejuízo quase nunca é só “alguns reais a mais”: vira retrabalho, risco de autuação e desorganização do caixa. No Brasil, a multa de mora de tributos federais é de 0,33% ao dia, limitada a 20%, além de juros pela Selic — ou seja, um erro pequeno pode ganhar escala rápido. É por isso que a Itacon, em Goiânia, aplica desde 1992 um padrão de revisão dupla na apuração: antes de qualquer guia sair, dois profissionais conferem os mesmos números.
Se você já viveu a situação de pagar um imposto “no automático” e depois descobrir inconsistência (alíquota, base, crédito, retenção, competência), sabe como isso trava a gestão. Em 2026, com cruzamentos digitais mais maduros (SPED, DCTFWeb, eSocial e integrações bancárias), a tolerância a divergências diminuiu — e o empreendedor sente isso na prática: mais notificações, mais exigências e menos tempo para corrigir.
Revisão dupla não é “revisar por revisar”. É um método: uma apuração é feita, e outra pessoa refaz a checagem de pontos críticos com olhar independente antes de emitir a guia. Na Itacon Contabilidade e Assessoria, esse padrão virou rotina desde 1992, com atuação consolidada em Goiânia e liderança técnica de Itamar Rodrigues de Souza (CRC-GO 7418/O-6 e OAB-GO 27077), unindo profundidade tributária e visão legal no dia a dia.
Neste artigo, você vai descobrir: (1) como funciona a revisão dupla na apuração antes da guia sair, (2) onde os erros mais comuns acontecem (e como evitamos), e (3) o que muda na prática para empresas do Simples, Presumido e Real em Goiânia.
Como funciona a revisão dupla da Itacon antes da guia de imposto sair?
A revisão dupla na Itacon Contabilidade e Assessoria funciona como um “freio de segurança”: um profissional executa a apuração e outro confere os pontos que mais geram erro antes da emissão da guia. Isso inclui base de cálculo, regime tributário, alíquota, créditos/deduções, retenções e competência. O objetivo é reduzir inconsistências antes que virem multa, retificação e desgaste.
Na prática, nossa equipe separa a apuração em duas camadas: execução e validação. A execução organiza documentos e dados (notas, extratos, folhas, serviços tomados/prestados). A validação refaz checagens-chave com olhar de auditoria, especialmente quando há mudança de padrão: mês com faturamento fora da curva, retenções incomuns, compensações, notas canceladas ou substituídas.
Em Goiânia, isso faz diferença porque muitas empresas crescem rápido (delivery, clínicas, construção e serviços) e a mudança de volume aumenta a chance de “escapar” detalhe operacional. É comum o empreendedor perceber o erro tarde: quando tenta emitir certidão, quando recebe cobrança, ou quando o caixa já foi comprometido.
Para deixar claro o que revisamos antes da guia sair, estes são os itens que tratamos como obrigatórios no nosso padrão desde 1992:
- Regime e enquadramento do período: Simples Nacional, Lucro Presumido, Lucro Real ou situações específicas (ex.: atividades com anexos distintos no Simples).
- Base e composição do faturamento: separação de receita tributável x não tributável, cancelamentos, devoluções e substituições.
- Retenções e créditos: conferência de retenções em serviços, antecipações, compensações e créditos permitidos (quando aplicável).
- Datas e competência: evitar guia “certa no valor” e “errada no mês”, que também gera retrabalho e risco.
Esse método conversa direto com a ideia de Empresa – Cenário Criativo completo: não é só cumprir obrigação, é transformar rotina fiscal em previsibilidade — “sem susto, sem multa, sem correria”.
Onde os erros de imposto nascem (e por que só revisar no final não resolve)
Erros de imposto raramente nascem “na guia”; eles começam antes, na origem do dado: nota emitida com CFOP incorreto, serviço lançado como produto, retenção ignorada, competência trocada, ou faturamento puxado de relatório incompleto. Por isso, a revisão dupla funciona melhor quando confere cadeia de apuração (entrada do dado → classificação → cálculo → emissão) e não apenas o número final.
Um ponto que vemos com frequência em empresas de Goiânia é a mistura de canais: físico, delivery, marketplace e prestação de serviços no mesmo CNPJ. Quando o cadastro fiscal não está bem organizado, um mês “passa” e o outro estoura. A guia até sai, mas com base diferente do real — e o ajuste vem depois, com retificação.
Outro vilão é a pressa perto do vencimento. O empreendedor pede “só emite a guia” e a equipe operacional tenta fechar o mês com documentos faltando. O resultado é previsível: o imposto vira estimativa. A revisão dupla existe justamente para interromper esse padrão: se falta documento que muda base, a validação acusa e a emissão não segue como se estivesse tudo certo.
Na nossa rotina de Empresa – Cenário Criativo completo, o que mais reduz risco não é “trabalhar mais”, e sim trabalhar com pontos de controle bem definidos. Exemplos de controles que evitam erro antes da guia sair:
- Conferência de notas canceladas/substituídas: para não tributar venda que não existiu.
- Separação de receitas por natureza: porque o imposto muda conforme atividade e enquadramento.
- Checklist de retenções: para não pagar imposto “cheio” quando houve retenção válida.
- Fechamento por competência: evitar “pagar no mês errado”, que depois trava certidões.
Desde 1992, atendemos empresas em crescimento e aprendemos que o custo do erro é composto: além da diferença do imposto, entra tempo de correção, risco fiscal e o efeito direto no caixa. Em 2026, com obrigações digitais mais integradas, esse custo invisível pesa ainda mais.
Revisão dupla vale para Simples, Presumido e Real? Como aplicamos em cada caso
A revisão dupla vale para qualquer regime, mas o foco da conferência muda conforme Simples Nacional, Lucro Presumido ou Lucro Real. No Simples, o risco costuma estar em anexos, segregação de receitas e atividades simultâneas. No Presumido, em retenções e base correta por serviço. No Real, em classificação contábil, adições/exclusões e rastreabilidade documental.
Para a empreendedora de alimentação/delivery em Goiânia (Simples), o “erro típico” é pagar como se tudo fosse uma única atividade, sem separar o que muda anexo/tributação conforme receita. Outro problema recorrente é confundir taxa do app/marketplace com receita, inflando a base. Nossa validação procura exatamente esse tipo de distorção.
No Lucro Presumido (muito comum em serviços e construção), a revisão dupla é forte em retenções: ISS retido, IRRF, PIS/COFINS/CSLL retidos na fonte, além de critérios de reconhecimento de receita. Um detalhe ignorado pode levar a pagamento em duplicidade: paga na guia e já foi retido no tomador.
No Lucro Real, a revisão dupla precisa conversar com contabilidade e fiscal ao mesmo tempo. Não é só “apurar imposto”: é garantir rastreabilidade para suportar questionamento. Aqui entra a experiência do nosso supervisor Itamar Rodrigues de Souza, contador e advogado, com especializações em auditoria e direito tributário — uma combinação útil quando a empresa precisa de robustez para crescer, financiar ou passar por diligência.
Para deixar visual, segue um comparativo direto do que muda na revisão dupla por regime (exemplos práticos):
| Critério | Simples Nacional | Lucro Presumido / Lucro Real |
|---|---|---|
| Ponto que mais gera erro | Segregação de receitas por atividade/anexo e competência | Retenções, base por tipo de serviço e consistência contábil |
| Conferência crítica antes da guia | Receita bruta do período, exclusões (cancelamentos/devoluções) e classificação correta | Retenções na fonte, documentos de suporte e reconciliação com financeiro |
| Risco quando dá errado | Diferença de alíquota e necessidade de retificação + encargos | Pagamento a maior/menor, inconsistência em obrigações acessórias e questionamentos |
Essa é uma das razões pelas quais tratamos nosso atendimento como Empresa – Cenário Criativo completo: regime não é só “uma opção tributária”, é um conjunto de rotinas que precisa de método para não virar surpresa.
O Que os Dados Revelam Sobre Itacon desde 1992: o padrão de revisão dupla na apuração que reduz erro de imposto antes da guia sair
Quando falamos em “reduzir erro antes da guia sair”, não estamos falando de teoria: o próprio modelo de fiscalização e penalidades do Brasil empurra as empresas para métodos de conferência mais rígidos. Abaixo estão dados e fatos do setor (regras e parâmetros amplamente aplicados) que mostram por que a revisão dupla virou um padrão mais inteligente em 2026.
- Multa de mora em tributos federais: em regra, aplica-se 0,33% ao dia de atraso, limitada a 20%, além de juros calculados pela Selic. Na prática, um erro que vira pagamento fora do prazo tende a ficar mais caro rapidamente.
- ECF (Escrituração Contábil Fiscal) tem penalidade relevante: a multa por atraso pode chegar a 0,25% ao mês sobre o lucro líquido (antes do IRPJ/CSLL), com limites e valores mínimos previstos em norma. Isso torna a consistência do fechamento e das informações ainda mais sensível.
- Ambiente digital aumentou o “cruzamento automático”: com SPED, DCTFWeb e eSocial, inconsistências entre nota, folha, retenções e declarações tendem a aparecer mais cedo — e o custo operacional de corrigir (retificar, recalcular, justificar) é alto, mesmo quando não há autuação.
Na experiência da Itacon Contabilidade e Assessoria, esses dados se traduzem em uma realidade bem concreta para empresas de Goiânia: o que mais pesa não é apenas a multa, mas o efeito dominó no caixa e no tempo do empreendedor. Com 34 anos de experiência, registro no CRC-GO 969/O-8 e atuação desde 1992, nossa missão é transformar obrigações contábeis e fiscais em informação confiável para decisão — e a revisão dupla é uma peça central dessa previsibilidade.
Como é o fluxo “antes da guia sair” na prática (com checklist que usamos em Goiânia)
O fluxo “antes da guia sair” funciona melhor quando existe um roteiro simples e repetível: fechamento do mês com documentos mínimos, apuração, validação independente e só então emissão. Na Itacon Contabilidade e Assessoria, em Goiânia, padronizamos esse caminho para reduzir correções posteriores. A revisão dupla entra como uma etapa formal: sem validação, a guia não segue.
Um erro comum que evitamos com esse fluxo é o “fechamento com lacunas”: faltou uma nota de serviço tomado, faltou extrato de retenção, faltou informação de estorno. Quando isso acontece, a apuração pode até bater com o que a empresa “acha” que vendeu, mas não bate com o que foi efetivamente documentado.
Abaixo vai um checklist objetivo (o tipo de lista que o empreendedor usa para não depender de memória). Ele também orienta nosso pacote Empresa – Cenário Criativo completo, porque rotina consistente é o que dá paz no financeiro.
- Conferir documentos do mês: notas emitidas, notas canceladas/substituídas, serviços tomados, extratos e relatórios de marketplace (quando houver).
- Validar classificações: atividade correta, natureza de receita, retenções destacadas em documento e competência.
- Rodar apuração (1ª camada): cálculo conforme regime, conferência de base e parâmetros.
- Refazer checagens críticas (2ª camada): outro profissional confere base, alíquotas, créditos/deduções e retenções.
- Emitir guia e registrar evidências: guardar trilha do cálculo e documentos que sustentam o número.
Essa disciplina é especialmente útil para quem está crescendo e precisa de previsibilidade: clínicas, construção/serviços, delivery e startups. O empreendedor não quer “uma guia”; ele quer saber que aquilo está certo e que, se alguém questionar, existe sustentação.
Se você quer conhecer nosso modelo de atendimento e rotinas (incluindo como organizamos fechamento e conferência), nossa base institucional está em Itacon Contabilidade e Assessoria em Goiânia.
Perguntas Frequentes Sobre Itacon desde 1992: o padrão de revisão dupla na apuração que reduz erro de imposto antes da guia sair
O que significa “revisão dupla” na apuração de impostos?
Revisão dupla é quando dois profissionais conferem a apuração antes de emitir a guia: um executa o cálculo e outro valida pontos críticos (base, regime, alíquota, retenções e competência). Isso reduz inconsistências que viram multa, retificação e retrabalho.
A revisão dupla evita 100% dos problemas com imposto?
Ela reduz fortemente o risco de erro humano e falhas de processo, mas não “garante perfeição” quando faltam documentos ou há informação incorreta na origem. O que ela garante é método: apontar pendências antes da guia sair e documentar a apuração.
Isso funciona para empresas do Simples Nacional em Goiânia?
Sim. No Simples, a revisão dupla ajuda principalmente na segregação de receitas por atividade/anexo, conferência de cancelamentos/devoluções e competência. Em Goiânia, isso é comum em negócios com delivery, loja física e serviços no mesmo CNPJ.
Quanto custa Empresa – Cenário Criativo completo?
O custo depende do regime tributário, volume de documentos e complexidade (Simples costuma ser mais simples que Presumido/Real). Na Itacon Contabilidade e Assessoria, alinhamos escopo e rotina antes do valor, porque a revisão dupla exige processo e responsabilidades bem definidos.
Como escolher o melhor Empresa – Cenário Criativo completo?
Escolha pelo método, não pela promessa. Verifique se existe rotina de fechamento, validação antes da guia, responsável técnico identificado (CRC) e clareza sobre documentos necessários. Também avalie se o escritório entende seu regime e seu setor em Goiânia.
O que pode dar errado se eu emitir a guia “no automático”?
Você pode pagar imposto com base errada, ignorar retenções, errar competência ou aplicar alíquota inadequada. O resultado costuma ser retificação, multa e perda de tempo. A multa de mora pode ser 0,33% ao dia (limitada a 20%) mais Selic.
Empresa – Cenário Criativo completo vale a pena para minha empresa?
Vale quando você precisa de previsibilidade e quer reduzir retrabalho: empresas em crescimento, com muitos documentos, retenções ou mudanças frequentes. Pode não valer se sua operação é mínima e totalmente estável, mas mesmo assim método evita “surpresas” no caixa.
Pronto para reduzir erro de imposto antes da guia sair com revisão dupla de verdade? A Itacon Contabilidade e Assessoria pode ajudar.
Se você quer conversar com nossa equipe em Goiânia sobre rotina fiscal, conferência e previsibilidade (no formato Empresa – Cenário Criativo completo), fale conosco:
Entre em contato:
- Telefone: (62) 3213-4297
- WhatsApp: (62) 9.9635-2964
- E-mail: itacon@itacon.cnt.br
- Endereço: Rua 78, nº242, Setor Central – Goiânia-GO, CEP 74.045-140
[META]
title: Revisão dupla na apuração de impostos | Itacon Goiânia
description: Itacon desde 1992: revisão dupla na apuração reduz erro de imposto antes da guia sair. Método, checklist e dados práticos em Goiânia.
[/META]