Quando uma guia de imposto sai com erro, o prejuízo costuma vir em três camadas: valor pago errado, juros/multa e tempo perdido para “desfazer” a apuração. Isso pesa ainda mais no Brasil, onde a carga tributária gira em torno de 32% do PIB (dados oficiais recorrentes em séries de Receita/IBGE), e pequenos desvios viram um custo real no caixa. O padrão de revisão dupla da Itacon, usado desde 1992 em Goiânia, foi desenhado justamente para fazer o erro aparecer antes do envio da guia — não depois da notificação.
Se você já teve a sensação de “paguei e agora estou torcendo para estar certo”, você não está sozinho. Em Goiânia, atendemos empreendedores de alimentação/delivery no Simples, obras e prestadores no Presumido/Real, clínicas e startups — e o ponto em comum é a mesma dor: previsibilidade. O imposto não dá aviso prévio; ele chega em cobrança, em intimação, em inconsistência no cruzamento.
Em 2026, com cruzamentos cada vez mais automáticos (documentos fiscais eletrônicos, obrigações digitais e integrações), a margem para apuração “no olho” diminuiu. Foi por isso que, na Itacon Contabilidade e Assessoria, o processo de apuração não termina quando o sistema calcula: termina quando dois olhares técnicos concordam com base, regime, vencimento e composição do valor.
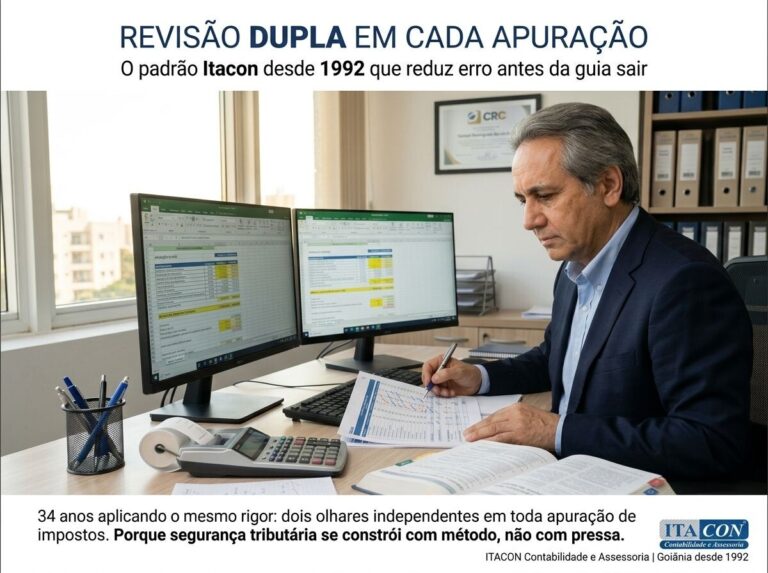
Revisão dupla na apuração é um método em que duas pessoas diferentes (ou dois níveis técnicos) revisam a mesma apuração com checklists complementares: a primeira foca em lançamentos/classificação/regime; a segunda valida cálculo, base, amarrações e vencimentos. Na prática, isso reduz erro “silencioso” — aquele que passa e só aparece quando já virou retrabalho.
Ao longo deste artigo, você vai ver: (1) como funciona o padrão de revisão dupla na rotina, (2) onde os erros mais caros nascem (e como pegamos antes), e (3) como esse método se encaixa no acompanhamento consultivo da Itacon em Goiânia — sem susto. sem multa. sem correria.
Como funciona o padrão de revisão dupla da Itacon antes da guia sair?
O padrão de revisão dupla da Itacon é um fluxo em duas etapas que evita que a guia “saia no automático” sem validação humana. Primeiro, revisamos lançamentos, classificações e enquadramento (regime, anexos, naturezas). Depois, um segundo revisor confere cálculo, base, amarrações e vencimentos, buscando divergências antes de qualquer envio ao cliente.
Na rotina, a primeira revisão é onde costumam aparecer erros de origem: nota classificada em CST incorreto, serviço lançado como comércio, retenção ignorada, ou receita indo para a coluna errada. Em Goiânia, isso é comum quando a empresa cresce rápido (delivery abrindo nova unidade, construtora assumindo obra maior, clínica ampliando equipe) e o volume de documentos muda o jogo.
A segunda revisão entra com outra pergunta: “o valor final faz sentido com a base?” Aqui, olhamos o que normalmente vira dor de cabeça: vencimento escolhido errado, guia no código inadequado, base sem abatimentos aplicáveis, ou inconsistência entre o que foi escriturado e o que foi apurado.
Quando há divergência, a regra é simples: a guia não sai. A apuração volta para ajuste, com registro do que foi encontrado e do que mudou. Isso cria memória de processo — e reduz recorrência do mesmo erro no mês seguinte.
- Revisor 1 (origem): documentos, classificação, enquadramento e consistência do lançamento.
- Revisor 2 (valor final): base de cálculo, regras de apuração, vencimentos, códigos e validação cruzada.
- Se der conflito: trava de emissão + correção + nova validação.
Esse método faz parte do nosso acompanhamento mais completo — o que internamente muitos clientes chamam de “Empresa – Cenário Criativo completo” por unir rotina, método e orientação, não só entrega de guias.
Onde os erros de imposto mais acontecem (e por que a revisão dupla pega antes)?
Erros de imposto quase nunca acontecem no “cálculo final”; eles nascem em decisões pequenas: uma classificação mal feita, um regime aplicado sem checagem, um documento fora do período, uma retenção esquecida. A revisão dupla pega antes porque separa responsabilidades: um olhar procura erro de origem e outro procura erro de resultado, reduzindo o risco de viés e de “passar batido”.
Na prática, existem quatro pontos que mais geram inconsistência — e que mais geram retrabalho quando a guia já foi paga. Vemos isso com frequência em empresas do Setor Central e de toda Goiânia que estão migrando de controle “no caderno/planilha” para processos mais estruturados.
- Classificação fiscal/contábil: quando a receita entra em categoria errada, a base muda e o imposto muda junto.
- Regime e regras do período: empresas no Simples podem mudar anexos/atividades; no Presumido/Real, detalhes de receita/serviço importam.
- Retenções e compensações: ignorar retenção (ou lançar em duplicidade) distorce o valor final.
- Vencimentos e códigos: guia certa no código errado é “erro caro” porque dá trabalho e pode gerar cobrança.
A revisão dupla funciona como uma “rede”: mesmo se um detalhe escapar no primeiro check, ele tende a aparecer no segundo quando conferimos coerência do valor final com o histórico e com a base. E aqui entra experiência: desde 1992, nossa equipe aprendeu a reconhecer “sinal de alerta” — quando o imposto varia demais sem motivo operacional claro.
Esse é o tipo de rotina que diferencia um escritório que só “emite guias” de uma contabilidade consultiva em Goiânia. Na Itacon Contabilidade e Assessoria, nosso objetivo é previsibilidade: você entende o número e sabe por que ele está ali.
Revisão simples x revisão dupla: o que muda na prática para a empresa?
A diferença prática entre revisão simples e revisão dupla é que, na revisão simples, o mesmo responsável costuma lançar, apurar e emitir — o que aumenta a chance de um erro de origem virar erro de guia. Na revisão dupla, criamos um “segundo trilho” de validação técnica: se algo está estranho, aparece antes do pagamento, reduzindo retrabalho e risco de multa.
Para empreendedores de Goiânia, isso se traduz em tempo e tranquilidade. Quem vive operação (cozinha, obra, consultório, produto) não quer virar “detetive fiscal” no fim do mês. Quer uma guia correta, no prazo correto, e uma explicação curta que faça sentido.
Quando a revisão é duplicada, também muda a conversa: em vez de você nos procurar depois do problema, a gente te chama antes, quando ainda dá para ajustar com calma. Esse “antes” é onde o método paga o preço.
| Critério | Revisão simples (1 etapa) | Revisão dupla Itacon (2 etapas) |
|---|---|---|
| Quem valida a apuração | Geralmente a mesma pessoa que lançou | Dois olhares técnicos com checklists diferentes |
| Quando a divergência aparece | Frequentemente após guia emitida/paga | Antes do envio ao cliente (guia “travada” se houver conflito) |
| Risco de viés (“já conferi, deve estar certo”) | Maior | Menor, porque o 2º revisor é independente do 1º |
| Impacto no retrabalho | Mais correção após o fato | Mais prevenção antes do fato |
Esse padrão se encaixa no que muitos clientes buscam como “Empresa – Cenário Criativo completo”: não é só execução; é método de controle para sua empresa crescer sem susto no meio do mês.
Como a revisão dupla se aplica em Goiânia: exemplos de rotina por tipo de empresa
Em Goiânia, a revisão dupla ganha valor porque o perfil de empresa em crescimento costuma misturar volume e pressa: mais notas, mais contratações, mais fornecedores e menos tempo para conferir detalhe por detalhe. O método funciona como “barreira de segurança” antes da guia: a gente adapta o checklist ao seu regime (Simples, Presumido, Real) e ao seu setor (alimentação, serviços, construção, saúde, tecnologia).
Para a empreendedora de alimentação/delivery no Simples, o ponto crítico é a origem dos documentos e o enquadramento correto. Quando aumenta o volume de pedidos, aumenta também a chance de entrar documento fora do período, de confundir categoria de receita, ou de esquecer uma retenção em marketplace. A primeira revisão “limpa” a base; a segunda confere se o valor final conversa com a realidade do mês.
Para PME de construção/serviços (Presumido/Real), a dor costuma ser composição de receita e retenções. Um contrato com medições, subempreiteiros e notas em momentos diferentes é terreno fértil para inconsistência. Na segunda revisão, conferimos coerência do imposto com as bases e com os códigos, porque é aí que um erro vira custo financeiro e risco fiscal.
Em clínicas e profissionais da saúde, a revisão dupla ajuda a manter rotina sem exposição desnecessária: a empresa quer confidencialidade, prazos em dia e mínima interrupção. O método cria padrão de checagem e evita que você precise “parar a clínica” para resolver pendência de guia.
Para startups/SaaS, a revisão dupla vira preparação para auditoria e diligência: documentação organizada, apuração rastreável e explicação rápida do número. É mais próximo do que chamamos de “Empresa – Cenário Criativo completo”: operação + organização + segurança para crescer.
Se você quer entender como isso fica no seu caso específico, a porta de entrada é simples: conversamos, mapeamos seu regime e seu fluxo de documentos e mostramos o método aplicado à sua rotina. Você encontra mais informações no site da Itacon Contabilidade e Assessoria em Goiânia.
O Que os Dados Revelam Sobre Itacon desde 1992: o padrão de revisão dupla na apuração que reduz erro de imposto antes da guia sair
Quando falamos de reduzir erro antes da guia sair, não é “capricho de processo”: é resposta a um ambiente tributário complexo e caro de operar. Os dados do setor mostram por que checagem e método viraram diferencial real para empresas em crescimento — especialmente em capitais como Goiânia, onde a concorrência aperta e o caixa precisa ser previsível.
- Carga tributária alta: séries oficiais recorrentes (Receita/IBGE) colocam a carga tributária brasileira em torno de 32% do PIB, o que amplifica o impacto de qualquer erro de apuração no caixa da empresa.
- Complexidade estrutural: levantamentos amplamente citados do IBPT indicam que o Brasil tem mais de 90 tributos entre impostos, taxas e contribuições — um ambiente em que pequenos enquadramentos errados mudam a base e o valor final.
- Custo de conformidade elevado: estudos internacionais de referência (como os levantamentos históricos do Banco Mundial/PwC em “Paying Taxes”) apontaram o Brasil por anos entre os países com mais de 1.500 horas/ano estimadas para cumprir obrigações tributárias — sinal de que processo e revisão reduzem desperdício de tempo.
Na experiência da Itacon Contabilidade e Assessoria, com atuação contínua em Goiânia desde 1992 e registro no CRC-GO 969/O-8, esses dados se traduzem em rotina: empresa cresce, o volume aumenta, e o risco de inconsistência sobe. Por isso estruturamos a apuração com revisão dupla e supervisão técnica, com liderança de Itamar Rodrigues de Souza (CRC-GO 7418/O-6 e OAB-GO 27077), unindo visão contábil e jurídica na leitura do risco.
Como implementamos a revisão dupla sem travar sua operação (método Itacon)
Implementar revisão dupla sem travar a operação depende de três coisas: rotina de documentos, checklist por regime e prazos claros de fechamento. Na Itacon, a revisão dupla entra como uma etapa natural do calendário: você envia/integra documentos, nós fechamos a base, revisamos em duas camadas e só então liberamos a guia com explicação objetiva do que compõe o valor.
O primeiro passo é alinhar “o que entra” (documentos e informações) e “quando entra” (prazo de corte). Boa parte dos erros nasce quando documento chega depois, ou quando chega sem contexto. Em 2026, isso ficou mais crítico porque cruzamentos e obrigações digitais reduziram tolerância a inconsistência.
Depois, definimos um checklist compatível com seu regime e seu setor. A revisão dupla não é uma lista única: a checagem de um delivery do Simples é diferente da checagem de uma empresa de serviços no Presumido, e diferente ainda de um cliente no Lucro Real.
Por fim, entregamos previsibilidade: você sabe a data de fechamento, o que precisa enviar e o que acontece se houver divergência. Quando existe conflito entre revisões, a guia fica em espera e a gente te chama com um diagnóstico direto — sem “contabês”.
- Calendário de corte: datas combinadas para envio de documentos e fechamento.
- Padronização de entradas: o que precisa vir com cada documento (descrição, centro de custo, retenções).
- Revisão dupla: origem (lançamentos) + resultado (bases, códigos, vencimentos).
- Entrega explicada: guia + resumo do racional do valor e próximos passos.
Esse é o tipo de acompanhamento que muitos negócios descrevem como “Empresa – Cenário Criativo completo”: a contabilidade como rotina previsível, não como correria mensal. Se você quer conhecer nosso modelo de trabalho, comece pelo site da Itacon Contabilidade e Assessoria e fale com nossa equipe em Goiânia.
Perguntas Frequentes Sobre Itacon desde 1992: o padrão de revisão dupla na apuração que reduz erro de imposto antes da guia sair
O que é revisão dupla na apuração de impostos?
Revisão dupla é quando duas validações independentes conferem a apuração antes da guia sair: a primeira revisa lançamentos, classificação e regime; a segunda confirma bases, cálculos, códigos e vencimentos. O objetivo é identificar divergências antes de virar multa ou retrabalho.
Revisão dupla elimina 100% dos erros?
Não existe promessa honesta de “zero erro”, porque processos envolvem dados e pessoas. O que a revisão dupla faz é reduzir a chance de erro passar despercebido, criando uma trava: se há divergência, a guia não é liberada até a correção.
Quanto custa Empresa – Cenário Criativo completo?
Na prática, “Empresa – Cenário Criativo completo” costuma estar embutido no pacote de acompanhamento mensal, não como taxa separada. O valor depende do regime tributário, volume de documentos e complexidade (Simples x Presumido x Real). Na Itacon Contabilidade e Assessoria, alinhamos isso após diagnóstico.
Como escolher uma contabilidade em Goiânia que revise a apuração antes da guia?
Peça critérios objetivos: quem revisa (uma ou duas pessoas), se existe checklist por regime, como é o calendário de fechamento, como tratam divergências (trava ou “emite e depois vê”), e se explicam o racional do imposto em linguagem simples.
Revisão dupla vale para Simples Nacional?
Sim. No Simples, erros comuns são enquadramento de atividade, classificação de receitas e documentos fora do período. A revisão dupla ajuda a evitar guia com valor distorcido e reduz o risco de correções depois do pagamento, especialmente em empresas de delivery e comércio em crescimento.
Revisão dupla vale para Lucro Presumido e Lucro Real?
Vale ainda mais quando há retenções, contratos com medições, muitas notas e regras específicas. No Presumido/Real, um detalhe de base, código ou vencimento pode gerar cobrança e retrabalho. A revisão dupla cria redundância técnica para capturar esses pontos antes.
Em quanto tempo a guia fica pronta com revisão dupla?
O tempo depende do seu calendário de envio de documentos e do volume do mês. Em geral, revisão dupla funciona melhor com prazo de corte combinado: você envia até a data acordada e nós fazemos duas validações antes de liberar a guia, com explicação do valor.
O que preciso enviar para a contabilidade fazer revisão dupla?
Você precisa garantir que os documentos cheguem completos e no prazo: notas emitidas/recebidas, extratos/relatórios de vendas quando aplicável, informações de retenção e movimentações relevantes do mês. Com isso, a revisão dupla consegue validar origem e resultado com segurança.
Pronto para reduzir erro de imposto antes da guia sair e ganhar previsibilidade de verdade? A Itacon Contabilidade e Assessoria pode ajudar.
Se você está em Goiânia e quer um acompanhamento com método — no padrão que usamos desde 1992 — vale conversar com nossa equipe e ver como a revisão dupla se aplica ao seu regime e ao seu setor. Você também pode conhecer mais sobre a Itacon em nosso site oficial.
Entre em contato:
- Telefone: (62) 3213-4297
- WhatsApp: (62) 9.9635-2964
- E-mail: itacon@itacon.cnt.br
- Endereço: Rua 78, nº242, Setor Central – Goiânia-GO, CEP 74.045-140
[META]
title: Itacon desde 1992: revisão dupla na apuração em Goiânia
description: Entenda o padrão de revisão dupla da Itacon antes da guia sair e como isso reduz risco de imposto errado, multa e retrabalho em Goiânia.
[/META]