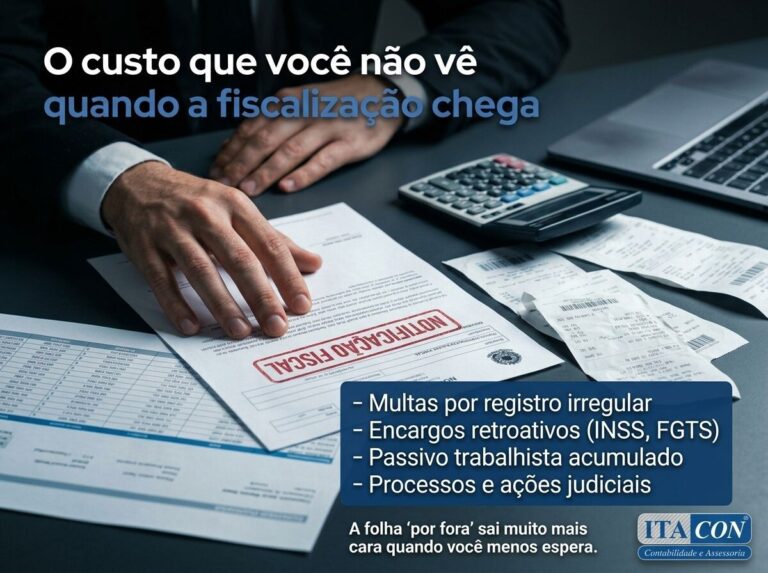
Pagar parte do salário “por fora” pode parecer uma economia de encargos, mas, quando chega uma fiscalização, esse “desconto” vira passivo: FGTS de 8% sobre a remuneração, contribuições previdenciárias, multas e juros cobrados de forma retroativa. Em 2026, com eSocial e cruzamentos digitais, a irregularidade tende a aparecer antes mesmo de alguém “denunciar”.
Em Goiânia, a conversa costuma começar do mesmo jeito: “foi só um complemento em dinheiro”, “o funcionário pediu”, “todo mundo faz”. Só que fiscalização não discute intenção; discute prova, registros e recolhimentos. E quando a empresa não consegue demonstrar a folha correta, o custo escondido aparece de uma vez, com correção e risco trabalhista.
O ponto que mais pega não é apenas o valor do salário não registrado. É a imprevisibilidade: você não escolhe o dia em que será fiscalizado, nem controla quando um ex-funcionário vai buscar diferenças na Justiça do Trabalho. A partir daí, o que era “ajuste de caixa” vira um problema de compliance com efeito dominó em férias, 13º, FGTS, INSS e rescisão.
Nós, da Itacon Contabilidade e Assessoria, atendemos empresas em Goiânia e região desde 1992. São 34 anos de experiência em rotinas contábeis, fiscais, folha e suporte legal, com registro no CRC-GO 969/O-8. A supervisão técnica é de Itamar Rodrigues de Souza (contador CRC-GO 7418/O-6 e advogado OAB-GO 27077), com especializações em auditoria, direito tributário e prática trabalhista/previdenciária, além de mestrado em Desenvolvimento Regional.
Neste artigo, você vai descobrir: (1) onde nasce o passivo quando existe pagamento “por fora”; (2) o que costuma acontecer na fiscalização e na reclamatória trabalhista; (3) como regularizar com previsibilidade, sem correria e sem susto.
Como a fiscalização identifica salário “por fora” em 2026 (mesmo sem denúncia)?
Em 2026, o risco de pagar salário “por fora” aumentou porque o eSocial consolidou rotinas e padronizou informações de vínculo, remuneração e encargos, facilitando cruzamentos com outros dados. Na prática, inconsistências entre o que a empresa declara e o que o trabalhador movimenta/declara (banco, IR, padrões de pagamento) chamam atenção e aceleram auditorias.
Quando a empresa registra um salário menor na folha e complementa “em dinheiro” (ou por transferência), ela cria duas realidades: a oficial e a real. A fiscalização costuma olhar para o conjunto: recibos, extratos, padrões de depósito, conversas internas, controle de jornada, função exercida e até a coerência entre cargo e remuneração praticada no mercado.
Um detalhe que muitos ignoram: o risco não depende só do fiscal “descobrir” o pagamento paralelo. Ele depende da empresa não conseguir provar que a remuneração declarada é a remuneração efetiva. E prova, em folha, é documento: holerite, recibo, eventos no eSocial, guias pagas e trilha de auditoria.
Em Goiânia, vemos isso acontecer com frequência em segmentos de alta rotatividade (alimentação/delivery, serviços, construção e saúde): o gestor organiza o caixa do mês e “resolve” a diferença por fora. Só que o custo real aparece quando a empresa precisa reconstituir meses (ou anos) de remuneração com base em evidências espalhadas.
- Sinal típico 1: salário registrado baixo + rotina de pagamentos extras sem descrição clara.
- Sinal típico 2: benefícios “substituindo” salário (sem política/documentação) e virando remuneração disfarçada.
- Sinal típico 3: variação de função/jornada sem ajuste formal e sem reflexos na folha.
Quais custos você não vê: o passivo “multiplicado” que vem junto do salário por fora
O custo invisível do salário “por fora” não é só pagar a diferença depois; é pagar os reflexos dessa diferença em toda a estrutura trabalhista e previdenciária. Quando a remuneração real é maior do que a registrada, o passivo tende a incluir FGTS (8%), contribuições previdenciárias e impacto em 13º, férias + 1/3, DSR (quando aplicável), verbas rescisórias e eventuais adicionais.
Começa pelo básico: FGTS é 8% sobre a remuneração. Se o salário declarado é menor, o FGTS recolhido fica menor. Em uma fiscalização, a cobrança costuma ser retroativa, com atualização e penalidades conforme o caso.
Na parte previdenciária, além do recolhimento do empregado, existe a parcela patronal (em muitos cenários, a referência prática é a contribuição de 20% sobre a folha, variando por enquadramento e atividade, além de terceiros e possíveis ajustes). Quando o “por fora” entra no radar, a diferença recalcula a base.
Agora vem o pedaço que mais gera surpresa: o “por fora” contamina tudo que usa remuneração como base. Em rescisão, por exemplo, diferenças podem aparecer em aviso, 13º proporcional, férias proporcionais + 1/3 e depósitos de FGTS do período. Se houver discussão trabalhista, ainda entra o custo do contencioso (tempo, documentos, perícia, acordos).
Um exemplo hipotético (para você visualizar o efeito multiplicador): se um colaborador recebe R$ 2.500 “na prática”, mas R$ 1.800 “na folha”, a diferença mensal de R$ 700 pode virar base para recalcular anos. Não é “só R$ 700”. É R$ 700 + FGTS + INSS + reflexos, mês a mês, com correções e risco jurídico.
- Reflexo direto: FGTS (8%) e INSS sobre a remuneração real.
- Reflexo trabalhista: férias + 1/3 e 13º sobre base corrigida.
- Reflexo na rescisão: diferenças acumuladas aparecem “de uma vez”.
O que acontece quando o ex-funcionário entra com ação: por que o juiz costuma reconhecer o vínculo e mandar “corrigir tudo”
Quando existe pagamento “por fora”, a empresa fica vulnerável porque o trabalhador pode buscar na Justiça do Trabalho o reconhecimento da remuneração real e seus reflexos. Se o juiz entende que havia habitualidade, subordinação e pagamento salarial disfarçado, é comum determinar ajuste retroativo de registros e condenações em diferenças de verbas, com atualização e possível incidência de encargos.
Aqui entra um ponto prático: muitas empresas acreditam que “se não está no holerite, não existe”. Na Justiça do Trabalho, acontece o contrário: se houver indícios (extratos, mensagens, testemunhas, rotina de pagamentos), o “por fora” pode ser reconhecido como salário, e aí o holerite vira prova contra a empresa por estar subdeclarado.
Outro erro comum é achar que “o funcionário aceitou”. Aceite não elimina direito indisponível. E, na hora do conflito, o que manda é prova e coerência: função, jornada, pagamentos, depósitos, e a consistência dos documentos de RH.
Na experiência da nossa equipe na Itacon Contabilidade e Assessoria, as empresas que atravessam uma reclamatória com menos dor são as que têm processos de RECURSOS HUMANOS organizados: admissão correta, alterações salariais formalizadas, recibos e eventos do eSocial alinhados, e documentação de benefícios clara. Quando isso não existe, o custo aparece em forma de pressa e retrabalho.
- O que geralmente pesa contra a empresa: pagamentos recorrentes fora da folha, ausência de política de premiação, e falta de registro de alterações.
- O que ajuda a reduzir risco: folha coerente com a realidade, trilha documental e rotinas de RH consistentes.
Regularizar “sem susto”: o caminho prático para organizar a folha e reduzir risco em Goiânia
Regularizar salário “por fora” com segurança exige método: mapear a diferença, corrigir eventos no eSocial, recalcular guias e ajustar contratos/holerites de forma consistente com a operação. O objetivo não é “maquiar o passado”; é construir previsibilidade e reduzir o risco de autuação e passivo trabalhista com ações documentadas e sustentáveis.
O primeiro passo é parar de tratar o “por fora” como um problema de caixa e encarar como problema de RECURSOS HUMANOS e compliance: o salário real precisa estar na folha, com rubricas corretas (salário, adicional, prêmio quando cabível e bem definido, ajuda de custo quando realmente indenizatória, etc.). Cada item precisa ter natureza e documentação.
Na Itacon, a regularização começa com um diagnóstico objetivo: como os pagamentos acontecem, quais cargos estão impactados, qual a frequência, e qual o “desenho” atual no eSocial. Em Goiânia, isso costuma vir junto de ajustes em rotinas: admissão/demissão, controle de experiência, férias, e prazos de envio.
Para apoiar a decisão, esta comparação costuma ajudar gestores que estão em dúvida entre “deixar como está” e “organizar agora”:
| Critério | Manter salário “por fora” | Regularizar com folha e eSocial |
|---|---|---|
| Previsibilidade de custo | Baixa (passivo pode “estourar” de uma vez) | Alta (encargos entram no planejamento mensal) |
| Conformidade com FGTS | Risco de diferença (FGTS é 8% sobre remuneração) | Recolhimento alinhado à remuneração real |
| Risco trabalhista | Maior (reflexos em férias, 13º, rescisão) | Menor (documentação e rotinas consistentes) |
| Fiscalização e cruzamentos | Maior exposição (inconsistências e rastros de pagamento) | Menos exposição (informação coerente e auditável) |
O “como fazer” varia conforme regime tributário e setor (Simples, Presumido, Real), mas o princípio é único: o que você paga precisa existir na folha. E o RH precisa ter rotina, não improviso.
- Passo 1: levantar pagamentos reais (por mês e por colaborador) e confrontar com a folha.
- Passo 2: ajustar rubricas e eventos no eSocial, com documentação de suporte.
- Passo 3: recalcular guias conforme necessidade e criar rotina para não reincidir.
- Passo 4: treinar o fluxo interno (quem aprova, quem paga, quem confere).
O Que os Dados Revelam Sobre O custo que você não vê em pagar salário “por fora” quando chega uma fiscalização
Quando falamos de salário “por fora”, os números mais úteis são os que mostram como a remuneração vira base de obrigações e como pequenas diferenças viram passivo acumulado. Estes pontos são amplamente reconhecidos por especialistas e pela prática de RH e folha no Brasil.
- FGTS é 8%: o depósito mensal de FGTS corresponde a 8% da remuneração. Se a remuneração real é maior do que a registrada, a diferença de FGTS tende a ser cobrada de forma retroativa quando a inconsistência é identificada.
- INSS patronal frequentemente usa 20% como referência: em muitos enquadramentos, a contribuição previdenciária do empregador tem como referência prática 20% sobre a folha, além de variações conforme atividade e outros componentes. Subdeclarar remuneração distorce essa base e gera diferença.
- Remuneração “puxa” férias e 13º: férias + 1/3 e 13º são calculados com base na remuneração. Quando parte do salário fica fora da folha, a empresa abre margem para recalcular verbas trabalhistas mês a mês, especialmente em rescisões e ações trabalhistas.
Na experiência da Itacon Contabilidade e Assessoria em Goiânia, o maior prejuízo não é “pagar o que devia”. É pagar tudo junto, com correção, sob pressão de fiscalização ou conflito trabalhista. Com 34 anos de atuação, registro CRC-GO 969/O-8 e liderança técnica de Itamar Rodrigues de Souza (CRC-GO 7418/O-6; OAB-GO 27077), nossa abordagem é transformar a folha em ferramenta de controle: rotinas claras de RECURSOS HUMANOS, eventos do eSocial consistentes e previsibilidade no caixa.
Perguntas Frequentes Sobre O custo que você não vê em pagar salário “por fora” quando chega uma fiscalização
Quanto custa RECURSOS HUMANOS?
O custo de RECURSOS HUMANOS varia pelo número de funcionários e complexidade (admissões, rescisões, eSocial, férias e rotinas). Em Goiânia, a conta real é o que você evita: passivo, multas e retrabalho. Na Itacon Contabilidade e Assessoria, estruturamos rotinas para dar previsibilidade mensal.
Como escolher o melhor RECURSOS HUMANOS?
Escolha RECURSOS HUMANOS pela capacidade de manter folha e eSocial coerentes, prazos em dia e documentação auditável. Critérios práticos: conferência de rubricas, suporte em fiscalização, clareza de processos, rapidez de resposta e histórico técnico. Em caso de dúvida, peça um diagnóstico de risco.
RECURSOS HUMANOS vale a pena para minha empresa?
Vale a pena quando sua empresa tem rotatividade, crescimento, terceirizações ou riscos de passivo (como pagamentos variáveis e comissões). Pode não compensar apenas se você tem operação mínima e 100% padronizada. Mesmo assim, uma revisão periódica reduz surpresas em fiscalização.
Se eu pagar “por fora” só um mês, ainda dá problema?
Sim. Um único mês pode gerar diferença de FGTS (8%) e INSS sobre a remuneração real e, se houver habitualidade ou prova documental (transferência, mensagem, recibo), isso pode embasar cobrança retroativa e reflexos trabalhistas. A regularização é mais simples quanto mais cedo você agir.
O eSocial “denuncia” automaticamente salário por fora?
O eSocial não “denuncia” sozinho, mas aumenta a rastreabilidade e facilita cruzamentos e auditorias quando há inconsistências entre eventos, remuneração e obrigações. Na prática, quanto menos coerente a folha, maior a chance de questionamento. O melhor caminho é manter dados consistentes e documentados.
Como regularizar sem criar mais risco?
Regularização segura envolve mapear diferenças, corrigir rubricas e eventos no eSocial, ajustar contratos/holerites e recalcular obrigações quando necessário, com trilha documental. Evite “gambiarras” como mudar nomes de pagamentos sem critério. Uma assessoria de RH e folha reduz erros e retrabalho.
O que a fiscalização costuma pedir primeiro?
Geralmente: documentos de admissão, folha/holerites, comprovantes de pagamento, guias de FGTS/INSS, controles de jornada (quando aplicável) e eventos enviados ao eSocial. Se existir pagamento “por fora”, a inconsistência aparece quando a empresa não consegue explicar a diferença entre o declarado e o praticado.
Pronto para regularizar a folha e reduzir o risco de fiscalização sem susto, sem multa e sem correria? A Itacon Contabilidade e Assessoria pode ajudar.
Entre em contato:
- Telefone: (62) 3213-4297
- WhatsApp: (62) 9.9635-2964
- E-mail: itacon@itacon.cnt.br
- Endereço: Rua 78, nº242, Setor Central – Goiânia-GO, CEP 74.045-140
- Site: Itacon Contabilidade e Assessoria em Goiânia
[META]
title: Salário por fora na fiscalização: custos ocultos | Itacon
description: Entenda o custo que você não vê ao pagar salário por fora quando chega uma fiscalização: FGTS, INSS, passivo trabalhista e como regularizar.
[/META]