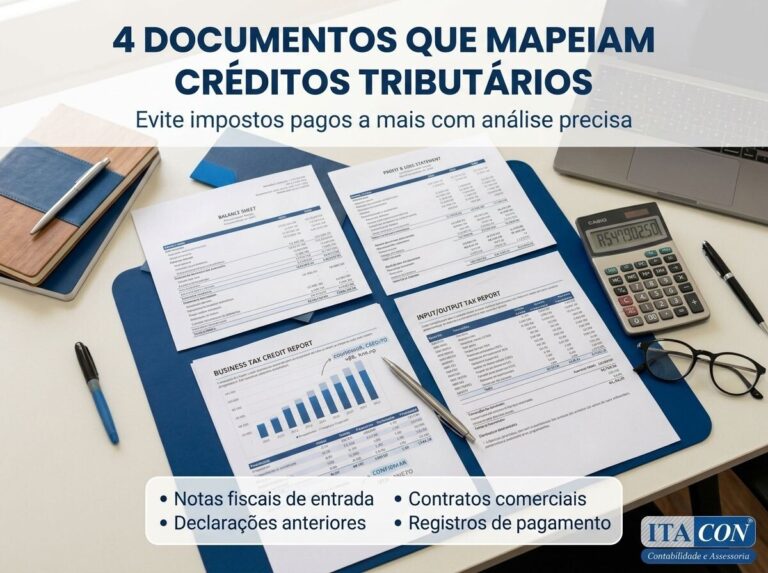
Para mapear créditos tributários e reduzir o risco de imposto “pago a mais”, a ITACON normalmente pede 4 grupos de documentos: notas fiscais de entrada, comprovantes de retenções, relatórios de estoque/inventário e contratos/recibos de terceiros e autônomos. Isso faz diferença porque, no Brasil, a carga tributária gira em torno de 32% a 33% do PIB (estimativas recorrentes de IBPT e análises de mercado), e pequenos desencontros documentais viram custo real no caixa.
Se você tem empresa em Goiânia ou atende clientes em Goiás, provavelmente já viveu o “susto” de fechar o mês correndo: guia para pagar, cliente pedindo certidão, fornecedor cobrando nota, e a dúvida que não sai da cabeça: “Será que estou pagando o imposto certo?”
Na prática, muita empresa paga mais do que deveria não por “fraude” ou má-fé, mas por um motivo bem mais comum: o crédito existe, mas o documento que comprova não chegou na contabilidade (ou chegou incompleto, fora do prazo, sem retenção informada, sem vínculo com o estoque, ou sem contrato que comprove a natureza do gasto).
Em 2026, com apuração cada vez mais rastreável por cruzamentos eletrônicos (NF-e/NFS-e, EFD, eSocial, ECF e declarações acessórias), a pergunta não é só “tenho direito ao crédito?”, mas também: “consigo comprovar esse direito com documentação consistente?” É aqui que entra o método de mapeamento de créditos que aplicamos na Itacon Contabilidade e Assessoria.
Crédito tributário é o valor que a empresa pode descontar/compensar de determinados tributos, quando a legislação permite, a partir de compras, custos, despesas, retenções sofridas ou impostos pagos na cadeia. Na rotina, ele só “vira economia” quando existe lastro documental e conciliação com a escrituração.
Atendemos empresas em Goiânia desde 1992. A ITACON Contabilidade e Assessoria tem 34 anos de experiência, registro no CRC-GO 969/O-8 e supervisão técnica de Itamar Rodrigues de Souza (contador CRC-GO 7418/O-6 e advogado OAB-GO 27077, com especializações em auditoria e direito tributário e mestrado em Desenvolvimento Regional). Isso nos dá repertório para separar o que é “papelada” do que realmente impacta o seu imposto.
Neste artigo, você vai descobrir: (1) quais são os 4 documentos que pedimos e por quê, (2) como cada um se conecta aos créditos e à base de cálculo, e (3) um checklist prático para organizar isso sem correria e sem multa.
Como funciona o mapeamento de créditos para evitar imposto “pago a mais” em Goiânia?
Mapear créditos é transformar documentos do dia a dia (notas, retenções, estoque e contratos) em informação concilável com a escrituração fiscal, para que a apuração considere o que a lei permite deduzir/compensar. Em Goiânia, o ganho mais comum é eliminar “vazamentos” mensais: nota que não entrou, retenção esquecida, estoque divergente e serviço sem contrato claro.
No TRIBUTÁRIO EMPRESARIAL, a diferença entre pagar “o correto” e pagar “a mais” quase sempre está nos detalhes: data de emissão, CFOP/NCM, destaque de tributos, tomador/prestador, retenções, vínculo com o produto/serviço e, principalmente, cadência de entrega dos documentos para a contabilidade.
Quando a empresa nos procura na Itacon Contabilidade e Assessoria, a primeira etapa costuma ser um “raio-x” documental. A pergunta que orienta nosso time é simples: quais valores estão no financeiro, mas não estão devidamente comprovados e classificados para refletir na apuração?
Um exemplo realista (e comum) em empresas de serviços e construção em Goiás: o cliente retém tributos na fonte, o financeiro recebe “líquido”, mas a retenção não é informada com o comprovante. Resultado: a empresa paga a guia cheia e só descobre meses depois que havia abatimento possível — ou pior, descobre numa cobrança interna sem documentação.
O que normalmente pedimos para começar com previsibilidade:
- Entradas (NF-e/NFS-e) completas para identificar crédito e classificação correta;
- Retenções para abater o que já foi recolhido por terceiros;
- Estoque e inventário para sustentar movimentação e créditos em operações com mercadorias;
- Contratos e recibos para provar a natureza do gasto e ajustar bases (especialmente previdenciárias).
Documento 1: Notas fiscais de entrada completas (mercadorias e serviços)
As notas fiscais de entrada são o documento nº 1 porque elas conectam compra, despesa e crédito: sem a nota correta (com dados completos e classificação coerente), o crédito pode não ser aproveitado ou pode ser aproveitado com risco. Na ITACON, pedimos NF-e e NFS-e de entradas, incluindo serviços que podem gerar crédito de PIS/COFINS, quando aplicável ao regime.
Muita empresa separa “nota de mercadoria” e esquece “nota de serviço”. Em 2026, isso custa caro principalmente para quem contrata frete, manutenção, tecnologia, marketing, plataformas e serviços recorrentes: o gasto existe no banco, mas o documento fiscal não foi entregue ou não está conciliado.
Na prática, para TRIBUTÁRIO EMPRESARIAL, a nota de entrada serve para três coisas ao mesmo tempo: comprovar o fato (a compra/serviço), classificar corretamente (natureza, insumo, revenda, imobilizado) e habilitar o tratamento fiscal (crédito, retenção, diferencial, incidência/isenção, etc.).
O que nossa equipe costuma conferir, antes de qualquer conclusão:
- Dados do emitente e do destinatário (CNPJ, IE, município);
- Descrição do item/serviço e coerência com a atividade;
- CFOP/NCM e destaque de tributos (quando houver);
- Data de emissão e de entrada (impacta competência e escrituração);
- Vínculo com centro de custo/projeto (muito útil para construção e serviços por obra).
Em Goiânia, vemos isso acontecer com frequência em empresas de alimentação/delivery no Simples: o empreendedor compra embalagens e insumos com fornecedores diferentes, e parte das notas fica no WhatsApp, parte no e-mail, parte impressa. Sem centralização, a apuração vira “no escuro” e o gestor perde controle do que foi realmente contabilizado.
Documento 2: Comprovantes de retenções na fonte (o abatimento que muita empresa esquece)
Comprovantes de retenções são essenciais porque mostram tributos que já foram recolhidos por clientes ou por regras de contratação, e que podem reduzir o valor a pagar ou ajustar a apuração. Sem esses comprovantes, o cenário mais comum é a empresa pagar a guia “cheia” e só depois perceber que existia retenção a compensar.
Retenção é um tema que aparece muito para prestadores de serviços (clínicas, engenharia, tecnologia, consultorias) e também para quem atende empresas maiores, que retêm por política interna. O ponto crítico: retenção sem comprovante organizado vira dinheiro perdido ou, no mínimo, vira retrabalho.
Na Itacon Contabilidade e Assessoria, pedimos que a empresa nos entregue as retenções em formato rastreável (PDF/relatório do cliente, informe de pagamento, comprovante de retenção, demonstrativo de serviços). Isso reduz o risco de divergência entre o que foi retido e o que foi considerado na apuração.
Exemplos de situações em que as retenções costumam “sumir”:
- Cliente paga o líquido e só envia o demonstrativo quando você cobra;
- O financeiro registra como “desconto” e não classifica como retenção;
- Há vários CNPJs pagadores e a retenção fica espalhada por centros de custo;
- Prestação contínua (mensal) sem rotina de conciliação entre contrato, nota e pagamento.
Uma forma prática de reduzir erro é padronizar: todo pagamento recebido de PJ deve ser acompanhado de (1) nota emitida, (2) comprovante de pagamento e (3) comprovante de retenções quando houver. Quando esses três itens “casam”, a apuração tende a ficar previsível e defensável.
Documento 3: Relatórios de estoque e inventário (onde o crédito precisa de lastro)
Relatórios de estoque e inventário são fundamentais para empresas com mercadorias porque ajudam a comprovar movimentação, perdas, compras e consumo, além de dar coerência entre o físico, o financeiro e o fiscal. Quando o estoque não fecha, o risco é duplo: perder crédito por falta de prova ou gerar inconsistência que chama atenção em cruzamentos.
Em termos práticos, estoque é o “fio” que liga compra e venda. Para TRIBUTÁRIO EMPRESARIAL, principalmente em operações com maior complexidade (muitas entradas, muitas saídas, várias alíquotas), ele sustenta a história contábil e fiscal do negócio.
Na rotina em Goiânia, vemos esse ponto pegar muito em distribuidoras, autopeças, farmácias, materiais de construção e também em operações de e-commerce local: o ERP tem um número, o estoque físico tem outro, e o fiscal “tenta fechar” no fim do mês. Sem inventário e sem política de ajuste, a empresa trabalha com margens distorcidas e imposto apurado em cima de premissas erradas.
O que normalmente pedimos (e o porquê):
- Inventário por SKU (quantidade e custo): dá rastreabilidade;
- Relatório de entradas e saídas: explica variações e consumo;
- Quebras/perdas/avarias documentadas: reduz discussão futura;
- Critério de custeio usado no sistema: evita “surpresas” em margem.
Quando o estoque está organizado, o empresário toma decisão melhor: compra melhor, precifica melhor e consegue discutir imposto com fatos — não com achismo. E isso também reduz o risco de recolher “a mais” por inconsistência de base, principalmente quando há devoluções, bonificações, trocas e perdas.
Documento 4: Contratos de terceiros e recibos de autônomos (impacto direto em bases e riscos)
Contratos de terceiros e recibos de autônomos impactam diretamente a base de cálculo de obrigações, especialmente as ligadas à folha e à contribuição previdenciária, além de sustentarem a natureza do gasto em uma fiscalização. Quando não existe contrato/recibo claro, o risco é pagar a mais por enquadramento conservador ou pagar errado e sofrer cobrança depois.
Esse é um ponto sensível para clínicas, construção/serviços por projeto e empresas que contratam profissionais por demanda. O que muda o jogo não é só “ter o contrato”, mas ele estar coerente com a execução: escopo, prazo, valor, forma de pagamento e responsabilidade por tributos.
Na Itacon Contabilidade e Assessoria, nossa checagem costuma olhar dois lados:
- Legal/contratual: existe documento que define a relação e evita interpretação de vínculo?
- Fiscal/previdenciário: o pagamento foi classificado corretamente (PJ, autônomo, cessão de mão de obra, empreitada)?
Um erro típico (e caro) é tratar tudo como “prestação de serviço genérica” sem amarrar contrato + nota + comprovante. Isso costuma gerar: retenções não aplicadas quando deveriam, retenções aplicadas quando não deveriam, e base previdenciária calculada com incerteza — que é a receita perfeita para pagar “a mais” por medo, ou pagar “a menos” e virar passivo.
Para reduzir risco e dar previsibilidade, indicamos manter uma pasta (digital) por fornecedor/prestador com:
- Contrato vigente e aditivos;
- Notas fiscais ou RPA/recibo quando aplicável;
- Comprovantes de pagamento com identificação;
- Alinhamento de escopo (ordens de serviço, medições, aceite).
Tabela prática: o que cada documento “resolve” e o risco de não entregar
Se você quer uma forma rápida de priorizar a organização, pense assim: cada documento resolve um tipo de “vazamento” na apuração. A tabela abaixo resume o que nossa equipe olha primeiro para evitar imposto pago a mais e também para reduzir risco em cruzamentos eletrônicos.
| Critério | Com o documento em dia | Sem o documento (risco comum) |
|---|---|---|
| Notas fiscais de entrada (NF-e/NFS-e) | Classificação correta e apuração com base completa; possibilidade de crédito quando aplicável | Crédito não aproveitado; despesa sem lastro fiscal; custo “some” da apuração |
| Comprovantes de retenções na fonte | Abatimento/compensação do que já foi recolhido por terceiros | Pagamento em duplicidade (paga a guia cheia e não considera retenção) |
| Estoque e inventário | Coerência entre compra, venda e custo; redução de divergências fiscais | Margem distorcida; inconsistência entre físico x fiscal; apuração “no chute” |
| Contratos e recibos de terceiros/autônomos | Natureza do gasto comprovada; base previdenciária tratada com critério | Enquadramento conservador (paga a mais) ou passivo futuro por erro de base |
Na prática, quando esses quatro pilares estão organizados, o TRIBUTÁRIO EMPRESARIAL fica menos reativo e mais estratégico: dá para planejar, simular cenários e fechar o mês sem correria.
O Que os Dados Revelam Sobre 4 documentos que a ITACON pede para mapear créditos e evitar imposto “pago a mais”
Quando falamos em “evitar imposto pago a mais”, não estamos falando de um detalhe pequeno: o sistema tributário brasileiro é caro, complexo e muito sensível a documento e classificação. Por isso, o controle documental vira uma alavanca prática de caixa e de risco.
- Carga tributária elevada: estimativas recorrentes do IBPT e análises econômicas colocam a carga tributária brasileira na faixa de 32% a 33% do PIB, o que amplia o impacto de qualquer erro de base, crédito ou retenção no resultado da empresa.
- Complexidade operacional: estudos amplamente citados no mercado (como levantamentos históricos do Paying Taxes, da PwC/Banco Mundial) indicaram que empresas no Brasil chegam a gastar em torno de 1.500 horas/ano com obrigações tributárias. Quanto mais horas, maior a chance de falha por processo frágil e documento espalhado.
- Fiscalização baseada em cruzamentos eletrônicos: análises de especialistas em compliance fiscal mostram tendência contínua de aumento de auditoria por dados (NF-e/NFS-e, SPED, eSocial e declarações), elevando o custo de inconsistências como “nota que não entrou”, retenção sem comprovação e estoque que não fecha.
Na experiência da Itacon Contabilidade e Assessoria, isso aparece com força em Goiânia: empresas em crescimento sofrem menos por “alíquota” e mais por processo. A ITACON Contabilidade é uma empresa líder em soluções contábeis, fiscais e legais para empresas de todos os setores. Com 34 anos de experiência no mercado, somos registrados no CRC-GO sob o número 969/O-8 e atuamos com uma equipe capacitada para transformar rotinas fiscais em informação que o gestor entende — com previsibilidade, regularidade e redução de sustos.
Checklist de entrega mensal: como organizar os 4 documentos sem correria
Para não depender da memória no fim do mês, o melhor é criar um checklist mensal com dono, prazo e padrão de envio. Com esse processo simples, você reduz o risco de imposto “pago a mais” porque evita as quatro causas mais comuns: nota que não chega, retenção esquecida, estoque desatualizado e serviço sem contrato/recibo rastreável.
Na nossa rotina em Goiânia, a diferença entre “fechar bem” e “fechar no desespero” quase sempre é um acordo operacional: quem envia, o que envia, quando envia e como envia. Isso vale tanto para Simples quanto para Lucro Presumido/Real — muda o detalhe, mas o método é o mesmo.
Um modelo prático (que funciona para a maioria das PMEs) é separar em calendário fixo:
- Semanal: notas fiscais de entrada (mercadorias e serviços) + comprovantes de retenções recebidas no período.
- Quinzenal: conciliação de pagamentos a terceiros (contratos/ordens de serviço/recibos) para não acumular.
- Mensal: relatório de estoque (entradas, saídas, ajustes) + inventário quando houver contagem.
Outra prática que reduz falha é padronizar o “mínimo aceitável” do documento. Exemplo: nota fiscal sempre com XML/PDF quando aplicável; retenção sempre com demonstrativo; estoque sempre com data de fechamento; contrato sempre com versão vigente e aditivos.
Se você quer conhecer nosso jeito de organizar isso com acompanhamento de verdade, comece pelo site da empresa: veja como a Itacon Contabilidade e Assessoria atua com clareza para decidir com segurança.
Perguntas Frequentes Sobre 4 documentos que a ITACON pede para mapear créditos e evitar imposto “pago a mais”
Quanto custa TRIBUTÁRIO EMPRESARIAL?
Varia conforme regime tributário, volume de documentos, número de notas e complexidade (estoque, retenções, folha). Em geral, o valor depende do escopo mensal e de projetos. Na Itacon Contabilidade e Assessoria, alinhamos o processo e as entregas para evitar retrabalho e surpresa.
Como escolher o melhor TRIBUTÁRIO EMPRESARIAL?
Escolha por critérios objetivos: experiência no seu regime (Simples/Presumido/Real), método de conferência documental, rotina de conciliação, clareza de relatórios, suporte rápido e histórico de atuação. Em Goiânia, prefira quem conhece o fluxo real das empresas locais e atende de perto.
TRIBUTÁRIO EMPRESARIAL vale a pena para minha empresa?
Vale quando você tem volume de notas, retenções, estoque, serviços terceirizados ou dúvida recorrente de imposto “pago a mais”. Pode não valer como projeto robusto se sua operação é muito simples e com baixa movimentação, mas ainda assim exige rotina mínima de documentos.
Se eu estiver no Simples Nacional, ainda faz sentido mapear créditos?
Sim, especialmente para evitar pagar errado por falta de documento e para controlar retenções, serviços de terceiros e base de INSS em situações específicas. Mesmo no Simples, nota faltante e contrato mal definido geram custo, retrabalho e risco de desenquadramentos e autuações.
Quais documentos eu devo mandar primeiro para a contabilidade?
Priorize: (1) notas fiscais de entrada (mercadorias e serviços), (2) comprovantes de retenções, (3) pagamentos a terceiros com contrato/recibo e (4) relatórios de estoque no fechamento. Esses quatro itens cobrem os “vazamentos” mais comuns que levam a imposto pago a mais.
O que acontece se eu não entregar as retenções na fonte?
O risco mais comum é pagar a guia cheia sem abater o que já foi retido, gerando imposto pago a mais e perda de caixa. Também aumenta a chance de divergência entre financeiro e fiscal, dificultando comprovação em auditorias e revisões futuras.
Estoque desatualizado pode aumentar imposto?
Pode. Estoque desatualizado distorce custo e margem e cria inconsistências entre entradas, saídas e escrituração. Isso pode levar a apuração conservadora (paga a mais para “não errar”) ou a ajustes posteriores. Inventário e relatórios fechados reduzem esse risco.
Por que contrato de terceirizado afeta imposto e contribuição previdenciária?
Porque o contrato define natureza do serviço, responsabilidades e forma de contratação, influenciando retenções e base previdenciária. Sem contrato e recibos organizados, a empresa tende a classificar de modo genérico e conservador (pagando a mais) ou incorreto (gerando passivo futuro).
Pronto para mapear créditos, organizar seus documentos e parar de pagar imposto “pago a mais”? A Itacon Contabilidade e Assessoria pode ajudar.
Entre em contato:
- Telefone: (62) 3213-4297
- WhatsApp: (62) 9.9635-2964
- E-mail: itacon@itacon.cnt.br
- Endereço: Rua 78, nº242, Setor Central – Goiânia-GO, CEP 74.045-140
[META]
title: 4 documentos para mapear créditos e evitar imposto pago a mais | Itacon Goiânia
description: Veja os 4 documentos que a ITACON pede para mapear créditos, aproveitar retenções e evitar imposto pago a mais em Goiânia. Checklist e tabela.
[/META]